Uma cobrança inesperada no cartão não confirma, sozinha, uma fraude. Ela pode resultar de um erro do estabelecimento, de uma assinatura esquecida ou de uma compra feita por outra pessoa da família. Compare data, valor e descrição antes de agir, mas trate qualquer dúvida com rapidez e preserve os registros disponíveis.
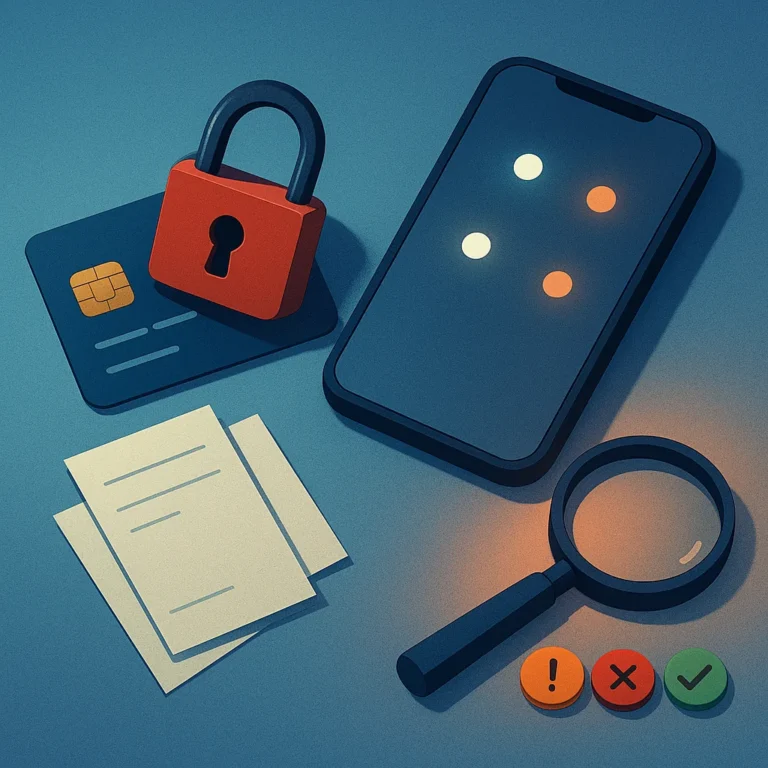
Bloqueie o cartão pelos canais oficiais assim que identificar uma transação realmente suspeita. Em seguida, comunique o emissor, anote o protocolo e reúna comprovantes, notificações e detalhes da conversa. Nunca informe senha, código recebido por mensagem ou token a quem ligar oferecendo uma suposta investigação ou devolução.
Reconheça uma cobrança suspeita
Fraude, erro e compra desconhecida
Antes de contestar, descubra exatamente o que aparece no extrato e relacione a cobrança aos seus hábitos recentes. Fraude é uso não autorizado; erro pode ser valor duplicado, tarifa indevida ou lançamento incorreto. Já uma compra desconhecida exige investigação, pois alguém próximo pode ter usado o cartão legitimamente.
Sinais de alerta no extrato
Observe o nome apresentado, a data, o valor e a moeda da operação. Estabelecimentos podem aparecer com razão social ou intermediário de pagamento, enquanto pré-autorizações ficam temporariamente pendentes. Procure também parcelas, conversões internacionais e cobranças recorrentes; esses detalhes evitam acusar fraude quando o lançamento apenas usa uma descrição diferente.
Ative alertas de compra e confira o histórico diretamente no aplicativo ou no site do emissor. Desconfie de valores pequenos repetidos, transações em locais improváveis, compras fora do seu padrão e mensagens pressionando por uma resposta imediata. Um alerta isolado não prova fraude, mas indica que vale verificar a origem.
Bloqueie e comunique o emissor
Canais oficiais e protocolo
Use o número impresso no verso do cartão, o aplicativo oficial ou o endereço digitado por você no navegador. Evite links recebidos em mensagens e perfis de redes sociais. Ao falar com o emissor, explique o ocorrido sem exageros, confirme a data da operação e peça orientação específica para bloqueio e contestação.
Bloquear impede novas autorizações, porém não cancela automaticamente uma cobrança já lançada. Pergunte se o cartão precisa ser substituído e como ficam parcelas, assinaturas ou pagamentos cadastrados. Se houver risco de exposição dos dados, altere senhas relacionadas, remova o cartão de carteiras digitais desconhecidas e monitore novas tentativas.
Durante o atendimento, não compartilhe códigos de autenticação, senha completa ou informações desnecessárias. Um funcionário legítimo não deve pedir credenciais para liberar reembolso. Registre data, horário, canal utilizado, nome ou identificação do atendente e cada orientação recebida. Esse histórico facilita a continuidade do caso e protege você contra golpes posteriores.
Registre a contestação
Abra a contestação no canal indicado pelo emissor e descreva os fatos de maneira objetiva. Informe que não reconhece a operação, quando percebeu o lançamento e quais verificações já realizou. Se a compra foi sua, mas houve erro no valor ou duplicidade, escolha a categoria correta e explique a divergência.
Anexe apenas documentos pertinentes, como comprovante de pagamento, captura do extrato e comunicação com o estabelecimento, ocultando dados que não forem necessários. Guarde os arquivos originais e o número do protocolo. Pergunte o prazo estimado, a forma de resposta e se haverá crédito provisório, pois regras e procedimentos variam conforme o emissor.
Acompanhe substituição e investigação
Depois do registro, acompanhe o protocolo até receber uma conclusão formal. Verifique o extrato e as faturas seguintes, porque um crédito temporário pode ser revertido após a análise. Se a resposta não resolver o problema, peça revisão pelo canal de atendimento adequado e mantenha todos os comprovantes da tentativa anterior.
Consulte o contrato e as regras do emissor para entender responsabilidades, prazos e limites da proteção. Nenhum procedimento garante resultado imediato, e a análise pode depender do estabelecimento, da rede de pagamento e das evidências apresentadas. Se houver prejuízo persistente, procure a ouvidoria e os órgãos oficiais de defesa do consumidor.
Se a transação ocorreu no exterior ou envolve moeda diferente, confirme a conversão e eventuais tarifas antes de concluir. Em casos de cartão adicional, identifique quem realizou a compra e registre essa informação. A transparência ajuda o emissor a comparar dados da operação sem transformar uma suspeita em acusação imprecisa.
Fortaleça a prevenção
Ative notificações em tempo real, use senhas exclusivas e mantenha o aplicativo atualizado. Revise o extrato em intervalos regulares, inclusive compras pequenas e assinaturas antigas. Evite salvar dados do cartão em sites desconhecidos, prefira autenticação adicional e confira o endereço eletrônico antes de inserir credenciais ou confirmar uma transação.
Proteja o celular com bloqueio de tela e não deixe o cartão desacompanhado em locais públicos. Para compras online, confira a reputação do vendedor, o domínio do site e as condições de pagamento. Desconfie de urgência artificial, prêmio inesperado e pedidos para instalar aplicativos de acesso remoto ou compartilhar a tela.
Se outra pessoa usar seu cartão, converse com familiares e revise cartões adicionais sem expor dados completos. Ao viajar, informe o emissor quando necessário e mantenha canais oficiais acessíveis. A prevenção funciona melhor quando combina atenção diária, limites de uso, alertas configurados e reação rápida diante de qualquer sinal fora do padrão.